Domain jagdschutzschild.de kaufen?
Wir ziehen mit dem Projekt
jagdschutzschild.de um.
Sind Sie am Kauf der Domain
jagdschutzschild.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jagdschutzschild.de kaufen?
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **

Ähnliche Suchbegriffe für Teile-Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Teile-Selbstbeteiligung:

-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Teile der Burg dienten der Verteidigung?
Welche Teile der Burg dienten der Verteidigung? In einer typischen Burg dienten vor allem die Mauern, Türme und Gräben der Verteidigung. Die dicken Steinmauern waren schwer zu durchbrechen und boten Schutz vor Angriffen. Türme wurden genutzt, um Feinde frühzeitig zu entdecken und sie aus der Höhe zu bekämpfen. Gräben um die Burg herum erschwerten den Zugang für Angreifer und machten es schwieriger, die Burg zu belagern. Zudem wurden oft Zugbrücken und Falltüren eingesetzt, um den Zugang zur Burg zu kontrollieren und Feinde abzuwehren. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Teile-Selbstbeteiligung:
-
LEGO® Pirates 70409 Verteidigung des Schiffswracks, 84 TeileAhoi zusammen! Ein Blaurock-Soldat hat einen gestrandeten Piraten entdeckt, der in den Trümmern seines Schiffswracks haust, das er zu einer Festung ausgebaut hat. Dort hält er sich mit einem Großteil eines gestohlenen Schatzes versteckt. Starte einen Überraschungsangriff! Feuere die federunterstützte Kanone ab und zertrümmere das Versteck des prahlerischen Piraten. Hol dir dann den Schatz und steck den Gauner hinter Gitter, denn schließlich gehört er auch dorthin! Erlebe kühne Abenteuer und noch spannendere Piratenabenteuer zusammen mit dem kombinierbaren Set "Schatzinsel". Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Ebenfalls enthalten: Ein zum Piratenversteck umfunktioniertes Schiffswrack und eine federunterstützte Kanone mit Zündfackel und Flamme. • Das Piratenversteck im Schiffswrack enthält eine Feuerstelle mit verborgenem Schatz, eine umklappbare Backbordseite, einen Mast mit Ausguck, eine Flagge, eine Flasche und ein Paddel. • Ausrüstung: Kanone, Pistole und Säbel • Hiss die Piratenflagge! • Versteck den Schatz. • Zertrümmere das Piratenversteck im Schiffswrack. • Das Schiffswrack-Versteck ist 12 cm hoch, 11 cm breit und 5 cm tief. • Die federunterstützte Kanone ist 6 cm lang, 2 cm hoch und 2 cm breit. • Lässt sich mit dem Set 70411 Schatzinsel kombinieren, um sogar noch spannendere Piratenabenteuer zu erleben!55,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
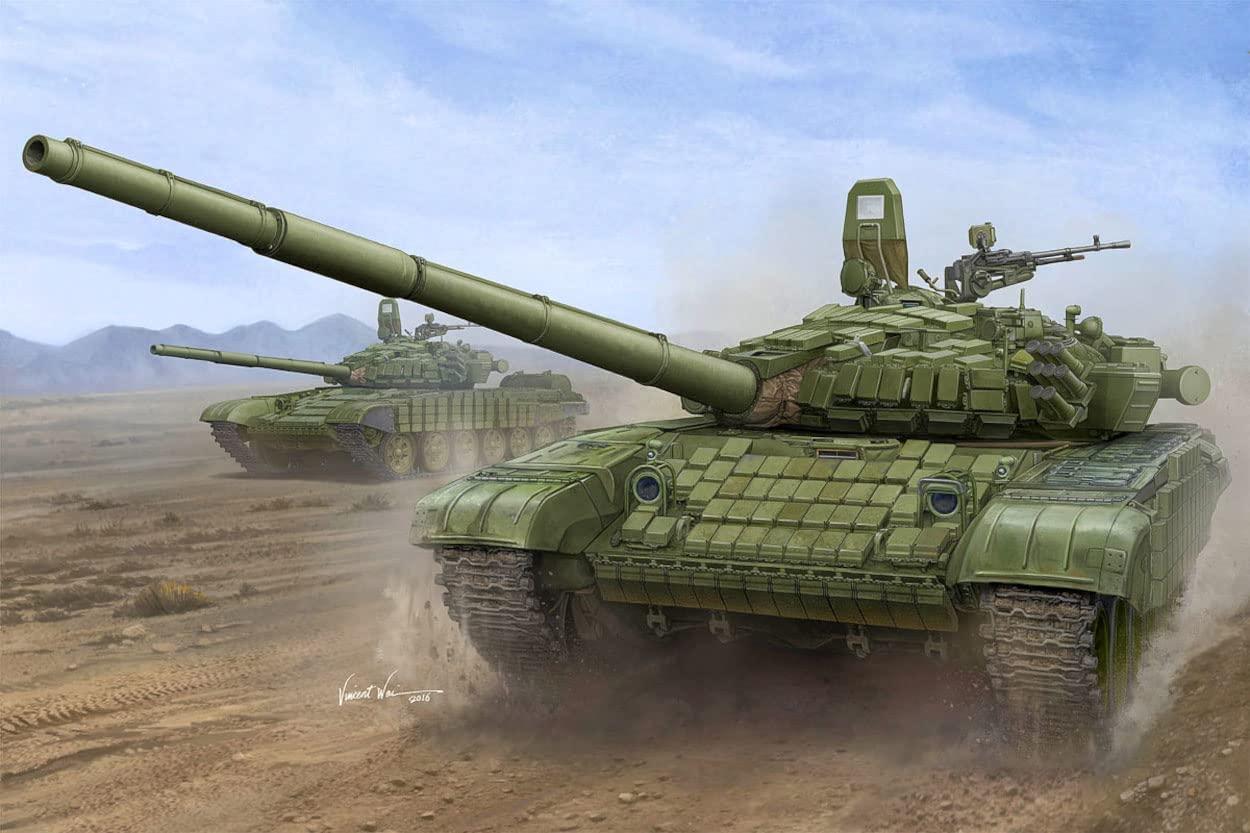
Modellbausatz T-72B/B1 MBT mit Kontakt-1 Panzerung, 1/16, 1100 TeileDieser Modellbausatz im Maßstab 1/16 bildet den sowjetischen Kampfpanzer T-72B/B1 mit Kontakt-1 Reaktivpanzerung detailgetreu nach. Der Bausatz besteht aus über 1100 Teilen, darunter Metall- und Fotoätzteile sowie einzelne Kettenglieder. Das fertige Modell hat eine Länge von 632 mm und eine Breite von 224 mm. Leim und Farben sind nicht im Lieferumfang enthalten.Maßstab 1/16Über 1100 TeileMetall- und FotoätzteileEinzelne KettengliederLänge 632 mm, Breite 224 mmLeim und Farben nicht enthalten319,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Teile der Burg dienten der Verteidigung?
Welche Teile der Burg dienten der Verteidigung? In einer typischen Burg dienten vor allem die Mauern, Türme und Gräben der Verteidigung. Die dicken Steinmauern waren schwer zu durchbrechen und boten Schutz vor Angriffen. Türme wurden genutzt, um Feinde frühzeitig zu entdecken und sie aus der Höhe zu bekämpfen. Gräben um die Burg herum erschwerten den Zugang für Angreifer und machten es schwieriger, die Burg zu belagern. Zudem wurden oft Zugbrücken und Falltüren eingesetzt, um den Zugang zur Burg zu kontrollieren und Feinde abzuwehren. **
Ähnliche Suchbegriffe für Teile-Selbstbeteiligung
-
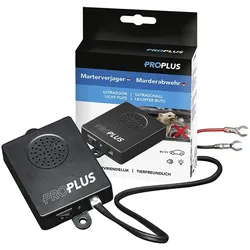
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.